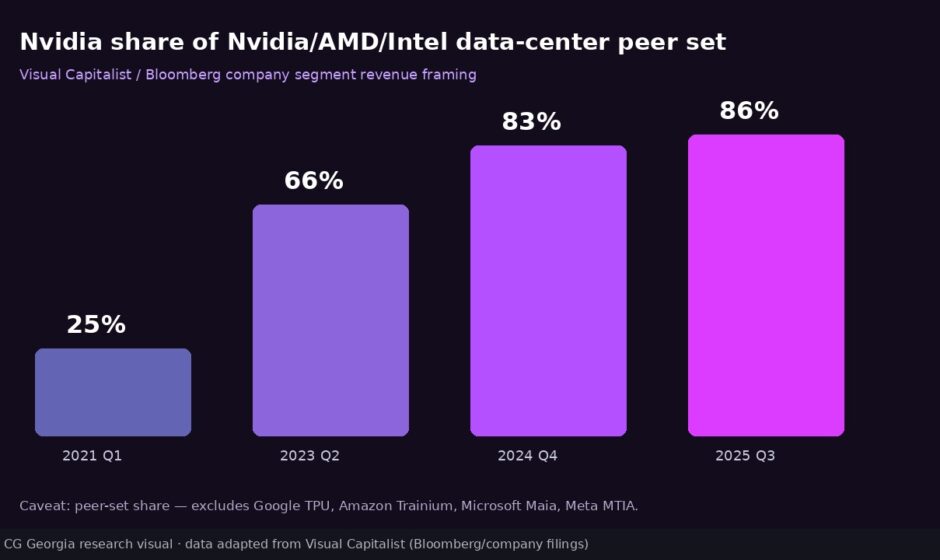
ციფრები ხშირად ყველაზე ხმამაღლა ლაპარაკობენ და, როდესაც საქმე ხელოვნური ინტელექტის ინფრასტრუქტურას ეხება, 86 პროცენტი არის ის ზღვარი, რომელმაც ტექნოლოგიური სამყარო შეძრა. Visual Capitalist-ის მიერ Bloomberg-ისა და კომპანიის მონაცემებზე დაყრდნობით მომზადებული კვლევა აჩვენებს, თუ როგორ შეიცვალა ძალთა ბალანსი მონაცემთა ცენტრების ბაზარზე: 2021 წლის პირველ კვარტალში Nvidia-ს წილი დაახლოებით 25 პროცენტს შეადგენდა, ხოლო 2025 წლის მესამე კვარტლისთვის ამ მაჩვენებელმა 86 პროცენტს მიაღწია. იმავე პერიოდში ინტელის წილი, რომელიც ადრე ბაზრის სრული ლიდერი იყო და დაახლოებით 68 პროცენტს ფლობდა, მხოლოდ 7 პროცენტამდე ჩამოვიდა, ხოლო AMD-ის წილი 7 პროცენტის ნიშნულზე შენარჩუნდა.
თუმცა, მთავარი ინსაიტი ზუსტად აქ იწყება: ეს განსაცვიფრებელი 86 პროცენტი არის ე.წ. მერჩანტ GPU პიერ-სეტის, ანუ კომერციული გრაფიკული პროცესორების სეგმენტის მაჩვენებელი და არა გლობალური AI აქსელერატორების სრული ბაზარი. ტექნოლოგიური გიგანტები ამარაგებენ საკუთარ სერვერებს შიდა დატვირთვებისთვის განკუთვნილი ინდივიდუალური სილიკონით. Google TPU, Amazon Trainium, Microsoft Maia და Meta MTIA აქტიურად შთანთქავენ შიდა სამუშაო მოცულობებს და ქმნიან ალტერნატიულ ეკოსისტემას, რომელიც ტრადიციული ბაზრის მიღმა არსებობს.
ბაზრის ფართო სურათს აზუსტებს Bloomberg Intelligence-ის პროგნოზი, რომლის მიხედვითაც, მაშინაც კი, როდესაც გამოთვლებში ყველა საბაზრო ASIC ჩიპი ერთიანდება, Nvidia მაინც ინარჩუნებს AI აქსელერატორების გლობალური ბაზრის დაახლოებით 75 პროცენტს 2030 წლამდე. ამ კონკურენტულ გარემოში AMD რჩება ერთადერთ სანდო და რეალურ მეორე ძალად, რომელიც ცდილობს ლიდერის პოზიციების შერყევას. ასეთი მასშტაბური დომინირება მხოლოდ აპარატურული უპირატესობით არ აიხსნება. ეს არის Hopper და Blackwell არქიტექტურების და CUDA პროგრამული უზრუნველყოფის სინერგია, რომელმაც შექმნა შეუვალ ბარიერად ქცეული ეკოსისტემა. სწორედ ამ ტექნოლოგიურმა ბაზისმა განაპირობა ის, რომ 2025 წლის ბოლოსთვის Nvidia-ს საბაზრო კაპიტალიზაციამ 5 ტრილიონი დოლარის კლასს მიაღწია.
მონოპოლიური მდგომარეობის ანალიზი მოითხოვს იმ ფარული რისკების შეფასებასაც, რომლებიც გრძელვადიან პერსპექტივაში კომპანიის მდგრადობას კითხვის ნიშნის ქვეშ აყენებს. როდესაც ბაზრის აბსოლუტური წილი ერთი მოთამაშის ხელშია, მომხმარებლები, კერძოდ კი მსხვილი ტექნოლოგიური კორპორაციები, იძულებულნი ხდებიან, ეძებონ ალტერნატივები ხარჯების ოპტიმიზაციისა და მომწოდებელზე დამოკიდებულების შესამცირებლად. ამგვარი დინამიკა ასტიმულირებს ინვესტიციებს შიდა ჩიპების განვითარებაში, რაც საბოლოო ჯამში შესაძლოა ბაზრის სტრუქტურის დივერსიფიკაციით დასრულდეს.
მსგავსი მასშტაბის დომინირება სერიოზულ მარეგულირებელ გამოწვევებს აჩენს გლობალურ მასშტაბში. ანტიმონოპოლიური უწყებები აშშ-სა და ევროპაში სულ უფრო მკაცრად აკვირდებიან კომპანიის სავაჭრო პოლიტიკას, აპარატურისა და პროგრამული უზრუნველყოფის ერთობლივი მიწოდების პირობებს. მკითხველისთვის, რომელიც აკვირდება ტექნოლოგიურ ტრენდებს, ეს ნიშნავს იმას, რომ ინდუსტრია იმყოფება გარდამტეხ ეტაპზე, სადაც მომავალი ინოვაციები შესაძლოა აღარ იყოს დამოკიდებული მხოლოდ ერთ ლიდერზე, არამედ ღრუბლოვანი სერვისების პროვაიდერების მიერ შექმნილ დამოუკიდებელ არქიტექტურებზე.
მეთოდოლოგიური თვალსაზრისით, მნიშვნელოვანია გავითვალისწინოთ კვლევების შეზღუდვებიც. კომერციული GPU ბაზრისა და შიდა მოხმარების სილიკონის მონაცემთა აღრიცხვა ხშირად განსხვავებულ მეთოდოლოგიას ეფუძნება, რაც ართულებს ზუსტი საბაზრო წილის პროცენტული მაჩვენებლების გამოთვლას. კერძო კომპანიების მიერ შიდა მოხმარებისთვის წარმოებული ჩიპების ღირებულება და რეალური წარმადობა შეფასებულია ბაზრის ღირებულებიდან გამომდინარე, რაც ქმნის გარკვეულ გაურკვევლობას ანალიტიკურ შეფასებებში.
რეალურად 86 პროცენტი არის ერთდროულად აბსოლუტური სიმართლეც და არასრული სურათიც. ის სრულად ასახავს კომერციული გრაფიკული პროცესორების ბაზარზე არსებულ უმძიმეს კონკურენციას, სადაც სხვაობა კონკურენტებთან კოლოსალურია, მაგრამ ტოვებს მიღმა ღრუბლოვანი ეკოსისტემების შიდა ჩიპების გიგანტურ მოცულობას.